
Metoda TCO w zakupach
Spis treści
Jak policzyć całkowity koszt posiadania i przestać przepłacać?
Wielu kupców wciąż popełnia fundamentalny błąd: ocenia atrakcyjność oferty wyłącznie przez pryzmat ceny jednostkowej na fakturze zakupu. To najprostsza droga do wygenerowania ukrytych kosztów operacyjnych, które w dłuższej perspektywie wielokrotnie przewyższają początkowe oszczędności. Finansowo odpowiedzialną i strategiczną odpowiedzią na to wyzwanie jest wdrożenie metody TCO (Total Cost of Ownership).
Metoda TCO to zaawansowane podejście analityczne, którego celem jest oszacowanie wszystkich bezpośrednich i pośrednich kosztów związanych z nabyciem, eksploatacją oraz utylizacją danego zasobu na przestrzeni określonego czasu (tzw. cyklu życia produktu).
Nie tylko cena zakupu: Model Lodowej Góry
Kiedy analizujemy ofertę dostawcy bez użycia TCO, widzimy jedynie wierzchołek góry lodowej – cenę zakupu. Prawdziwe obciążenie dla budżetu firmy znajduje się jednak pod wodą, niewidoczne na pierwszy rzut oka. Metoda ta ma zastosowanie zarówno w zakupach inwestycyjnych i nieprodukcyjnych, jak i produkcyjnych, gdzie koszty powdrożeniowe decydują o rentowności całego biznesu.
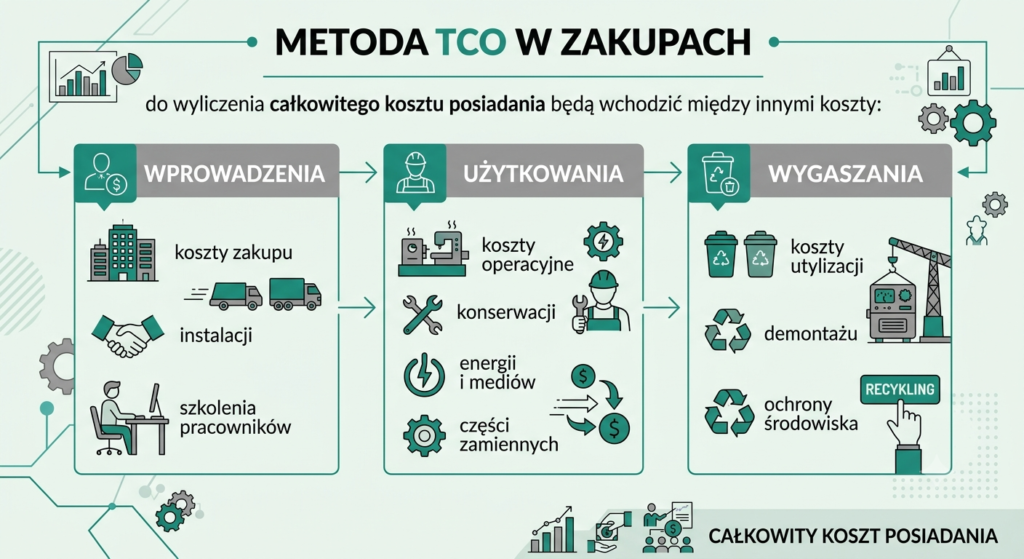
W pełnym modelu TCO całkowity koszt posiadania dzielimy na trzy główne fazy:
- Koszty wprowadzenia: Wydatki na logistykę, cła, instalację, integrację systemową, szkolenia pracowników oraz utracone korzyści w trakcie wdrożenia nowej technologii.
- Koszty użytkowania: Koszty stałe i zmienne ponoszone w fazie operacyjnej – zużycie energii i mediów, serwisowanie, części zamienne, koszty administracyjne oraz administracja procesem.
- Koszty wygaszania: Wydatki związane z zakończeniem eksploatacji środka trwałego, na które składają się koszty demontażu, bezpiecznej dla środowiska utylizacji, zbycia lub recyklingu.
Przykłady TCO w praktyce zakupowej
Zrozumienie i skalkulowanie kosztów pośrednich całkowicie zmienia optykę zakupową w kluczowych kategoriach biznesowych:
- Zakup maszyn i urządzeń produkcyjnych: Tani w zakupie park maszynowy generuje zazwyczaj wyższe koszty serwisowe i awarie. Analiza TCO w horyzoncie 5-letnim regularnie wykazuje, że droższy model o niskim zużyciu energii, dłuższym okresie gwarancyjnym i wysokiej niezawodności generuje znacznie niższy koszt globalny.
- Zarządzanie flotą samochodową: W tym segmencie cena zakupu pojazdu to zaledwie ułamek budżetu. O realnej efektywności kosztowej decyduje wskaźnik TCO uwzględniający realne spalanie, koszty ubezpieczeń oraz pakiety przeglądów okresowych.
- Kategorie produkcyjne: Zastosowanie TCO pozwala ocenić np. koszt logistyki z odległych rynków w zestawieniu z dostawcą lokalnym. Tańszy surowiec z Azji po dodaniu kosztów transportu, zamrożonego kapitału w drodze oraz ryzyka wyższej wady jakościowej często okazuje się droższy niż droższa, ale elastyczna oferta z Europy.
Metoda TCO to znacznie więcej niż rozbudowany arkusz w Excelu. To potężne, strategiczne narzędzie w rękach kupca, które pozwala przenieść dyskusję z dostawcą z poziomu „jaki dacie nam rabat od ceny” na poziom „jak wspólnie zoptymalizujemy efektywność rozwiązania”.
Świadomość pełnej struktury kosztów daje zakupowcowi potężne argumenty przy stole negocjacyjnym. Zamiast agresywnego i często nieskutecznego nacisku na marżę dostawcy, możemy efektywnie negocjować wydłużenie gwarancji, darmowe pakiety szkoleniowe, stałe ceny części zamiennych czy wsparcie techniczne. W długoterminowej perspektywie to właśnie te elementy budują realną przewagę konkurencyjną naszej organizacji i przynoszą najwyższe oszczędności.
Masz pytania dotyczące metody TCO lub chcesz podzielić się swoim doświadczeniem? Napisz do nas — chętnie porozmawiamy.